Réponse directe : Réduire la surprime d'assurance moto pour un jeune conducteur en permis A2 est possible en combinant plusieurs leviers actionnables : choisir une moto de puissance modérée ou d'occasion, opter pour une formule adaptée à la valeur réelle du véhicule, stationner dans un lieu sécurisé, et comparer rigoureusement les offres. La surprime, encadrée par la réglementation française, diminue progressivement avec les années sans sinistre et disparaît après deux années complètes d'assurance responsable.
Obtenir son permis A2 représente une étape importante, mais découvrir le montant des devis d'assurance moto peut vite refroidir l'enthousiasme. La surprime appliquée aux jeunes conducteurs augmente sensiblement le coût de la couverture, ce qui pèse lourd sur un budget mensuel déjà serré. Pourtant, cette majoration n'est ni immuable ni arbitraire : elle obéit à un cadre réglementaire précis et peut être réduite grâce à des choix éclairés dès la souscription.
Comprendre les mécanismes de tarification, identifier les formules adaptées à son profil et actionner les leviers d'économie disponibles permet de limiter le surcoût sans sacrifier les garanties essentielles. Cet article détaille les astuces concrètes pour assurer sa moto en permis A2 au juste prix.
Surprime jeune conducteur permis A2 : de quoi parle-t-on et pourquoi elle s'applique ?
La surprime jeune conducteur désigne une majoration de la cotisation d'assurance appliquée aux titulaires récents du permis de conduire. Pour les motards, cette majoration concerne les conducteurs ayant obtenu leur permis A2 depuis moins de trois ans. Les assureurs justifient ce surcoût par une sinistralité statistiquement plus élevée chez les conducteurs débutants : manque d'expérience, moins bonne anticipation des situations dangereuses et risques accrus d'accidents.
Selon Service-Public.fr, la surprime jeune conducteur, exprimée en pourcentage de la cotisation de référence, diminue de moitié chaque année sans accident responsable et disparaît après deux années complètes d'assurance sans sinistre responsable. Ce cadre réglementaire offre donc une perspective d'allègement progressif du surcoût, à condition de maintenir une conduite responsable.
Le permis A2, accessible dès 18 ans, autorise la conduite d'une moto dont la puissance n'excède pas 35 kW (47,5 ch), avec un rapport puissance/poids inférieur ou égal à 0,2 kW/kg, comme le précise la fiche officielle du permis A2. Cette limitation de puissance restreint le choix des modèles accessibles et constitue un critère de tarification pour les assureurs, qui tiennent compte de la valeur du véhicule, de sa cylindrée et de son risque de vol.
La bonne nouvelle : des leviers existent pour réduire concrètement la surprime dès la première année. Comparer les offres reste le moyen le plus direct de faire jouer la concurrence. Des outils en ligne permettent de simuler gratuitement plusieurs devis en quelques minutes. Le comparateur de meilleure assurance moto donne accès à plus de 100 assureurs et permet, selon une étude interne Meilleurtaux portant sur 5 775 tarifications réalisées entre le 1er mai et le 31 octobre 2025, de réaliser une économie moyenne de 181 € par an.
Ce qu'il faut retenir sur la surprime jeune conducteur A2
- La surprime est une majoration réglementaire appliquée aux conducteurs ayant obtenu leur permis A2 depuis moins de trois ans.
- Elle diminue de moitié chaque année sans accident responsable et disparaît après deux années complètes sans sinistre.
- Le permis A2 limite la puissance des motos accessibles à 35 kW maximum, ce qui influe sur le calcul de la prime.
- Comparer les offres d'assurance permet de réduire significativement le coût initial en faisant jouer la concurrence entre assureurs.
Quelle formule d'assurance moto choisir pour payer moins cher quand on débute ?
Choisir la bonne formule d'assurance moto constitue le premier levier d'économie pour un jeune conducteur A2. Quatre formules principales coexistent sur le marché français, chacune offrant un niveau de couverture et un tarif différents : l'assurance au tiers, le tiers étendu, le tous risques et l'assurance au kilomètre.
L'assurance au tiers représente la couverture minimale obligatoire en France. Elle garantit uniquement la responsabilité civile du conducteur, c'est-à-dire les dommages causés à autrui en cas d'accident responsable. Cette formule ne couvre ni les dommages subis par la moto du souscripteur, ni le vol, ni l'incendie. Elle convient aux motos d'occasion de faible valeur, lorsque le coût de remplacement du véhicule reste inférieur au montant cumulé des cotisations d'une formule plus protectrice.
Le tiers étendu (ou tiers intermédiaire) ajoute à la responsabilité civile des garanties complémentaires souvent essentielles : vol, incendie, bris de glace, catastrophes naturelles. Cette formule offre un compromis intéressant pour une moto d'occasion de valeur moyenne, en protégeant contre les risques les plus fréquents sans payer le prix d'un tous risques.
L'assurance tous risques couvre les dommages subis par la moto du conducteur, même en cas d'accident responsable, de chute sans tiers identifié ou de vandalisme. Cette formule, la plus complète, se justifie pour une moto neuve ou récente dont la valeur de remplacement reste élevée. Attention toutefois aux franchises : une franchise élevée peut réduire la prime mais expose à un reste à charge important en cas de sinistre.
L'assurance au kilomètre propose une tarification proportionnelle à la distance parcourue, vérifiée par un boîtier connecté ou une déclaration annuelle. Cette formule convient aux petits rouleurs, notamment les jeunes conducteurs qui utilisent leur moto occasionnellement ou pour des trajets courts. Elle peut générer des économies substantielles si le kilométrage annuel reste inférieur à 8 000 km.
- Moto d'occasion de faible valeur (moins de 2 000 €) :
L'assurance au tiers suffit généralement, sauf si le risque de vol est élevé dans la zone de stationnement.
- Moto d'occasion de valeur moyenne (entre 2 000 € et 5 000 €) :
Le tiers étendu offre un bon équilibre entre protection et tarif, en couvrant vol et incendie.
- Moto neuve ou récente (plus de 5 000 €) :
Le tous risques protège l'investissement, même avec surprime, à condition de vérifier le montant de la franchise.
- Utilisation occasionnelle (moins de 8 000 km par an) :
L'assurance au kilomètre peut réduire sensiblement la prime, quelle que soit la valeur de la moto.
Vigilance sur les franchises et exclusions : Avant de signer, vérifier systématiquement le montant de la franchise applicable en cas de sinistre et lire attentivement les exclusions de garantie (conduite hors zones géographiques autorisées, prêt du guidon, modifications du véhicule non déclarées). Une franchise de 1 000 € sur une moto de 3 000 € réduit considérablement l'intérêt d'une formule tous risques.
7 astuces concrètes pour réduire la surprime de son assurance moto
Réduire le coût de son assurance moto en tant que jeune conducteur A2 passe par l'activation de plusieurs leviers complémentaires. Certains agissent immédiatement sur la prime à la souscription, d'autres produisent leurs effets à moyen terme. Voici sept astuces concrètes pour limiter la surprime.
Choisir une moto de puissance modérée ou d'occasion
La puissance et la valeur du véhicule influencent directement le montant de la prime. Une moto bridée à 35 kW ou un modèle d'origine conforme à cette limite coûte généralement moins cher à assurer qu'une moto débridée récemment. De même, une moto d'occasion de quelques années voit sa valeur à neuf diminuer, ce qui réduit le risque financier pour l'assureur et permet de négocier une formule moins onéreuse. Privilégier un modèle peu volé et facile à réparer diminue également la prime.
Stationner dans un lieu sécurisé
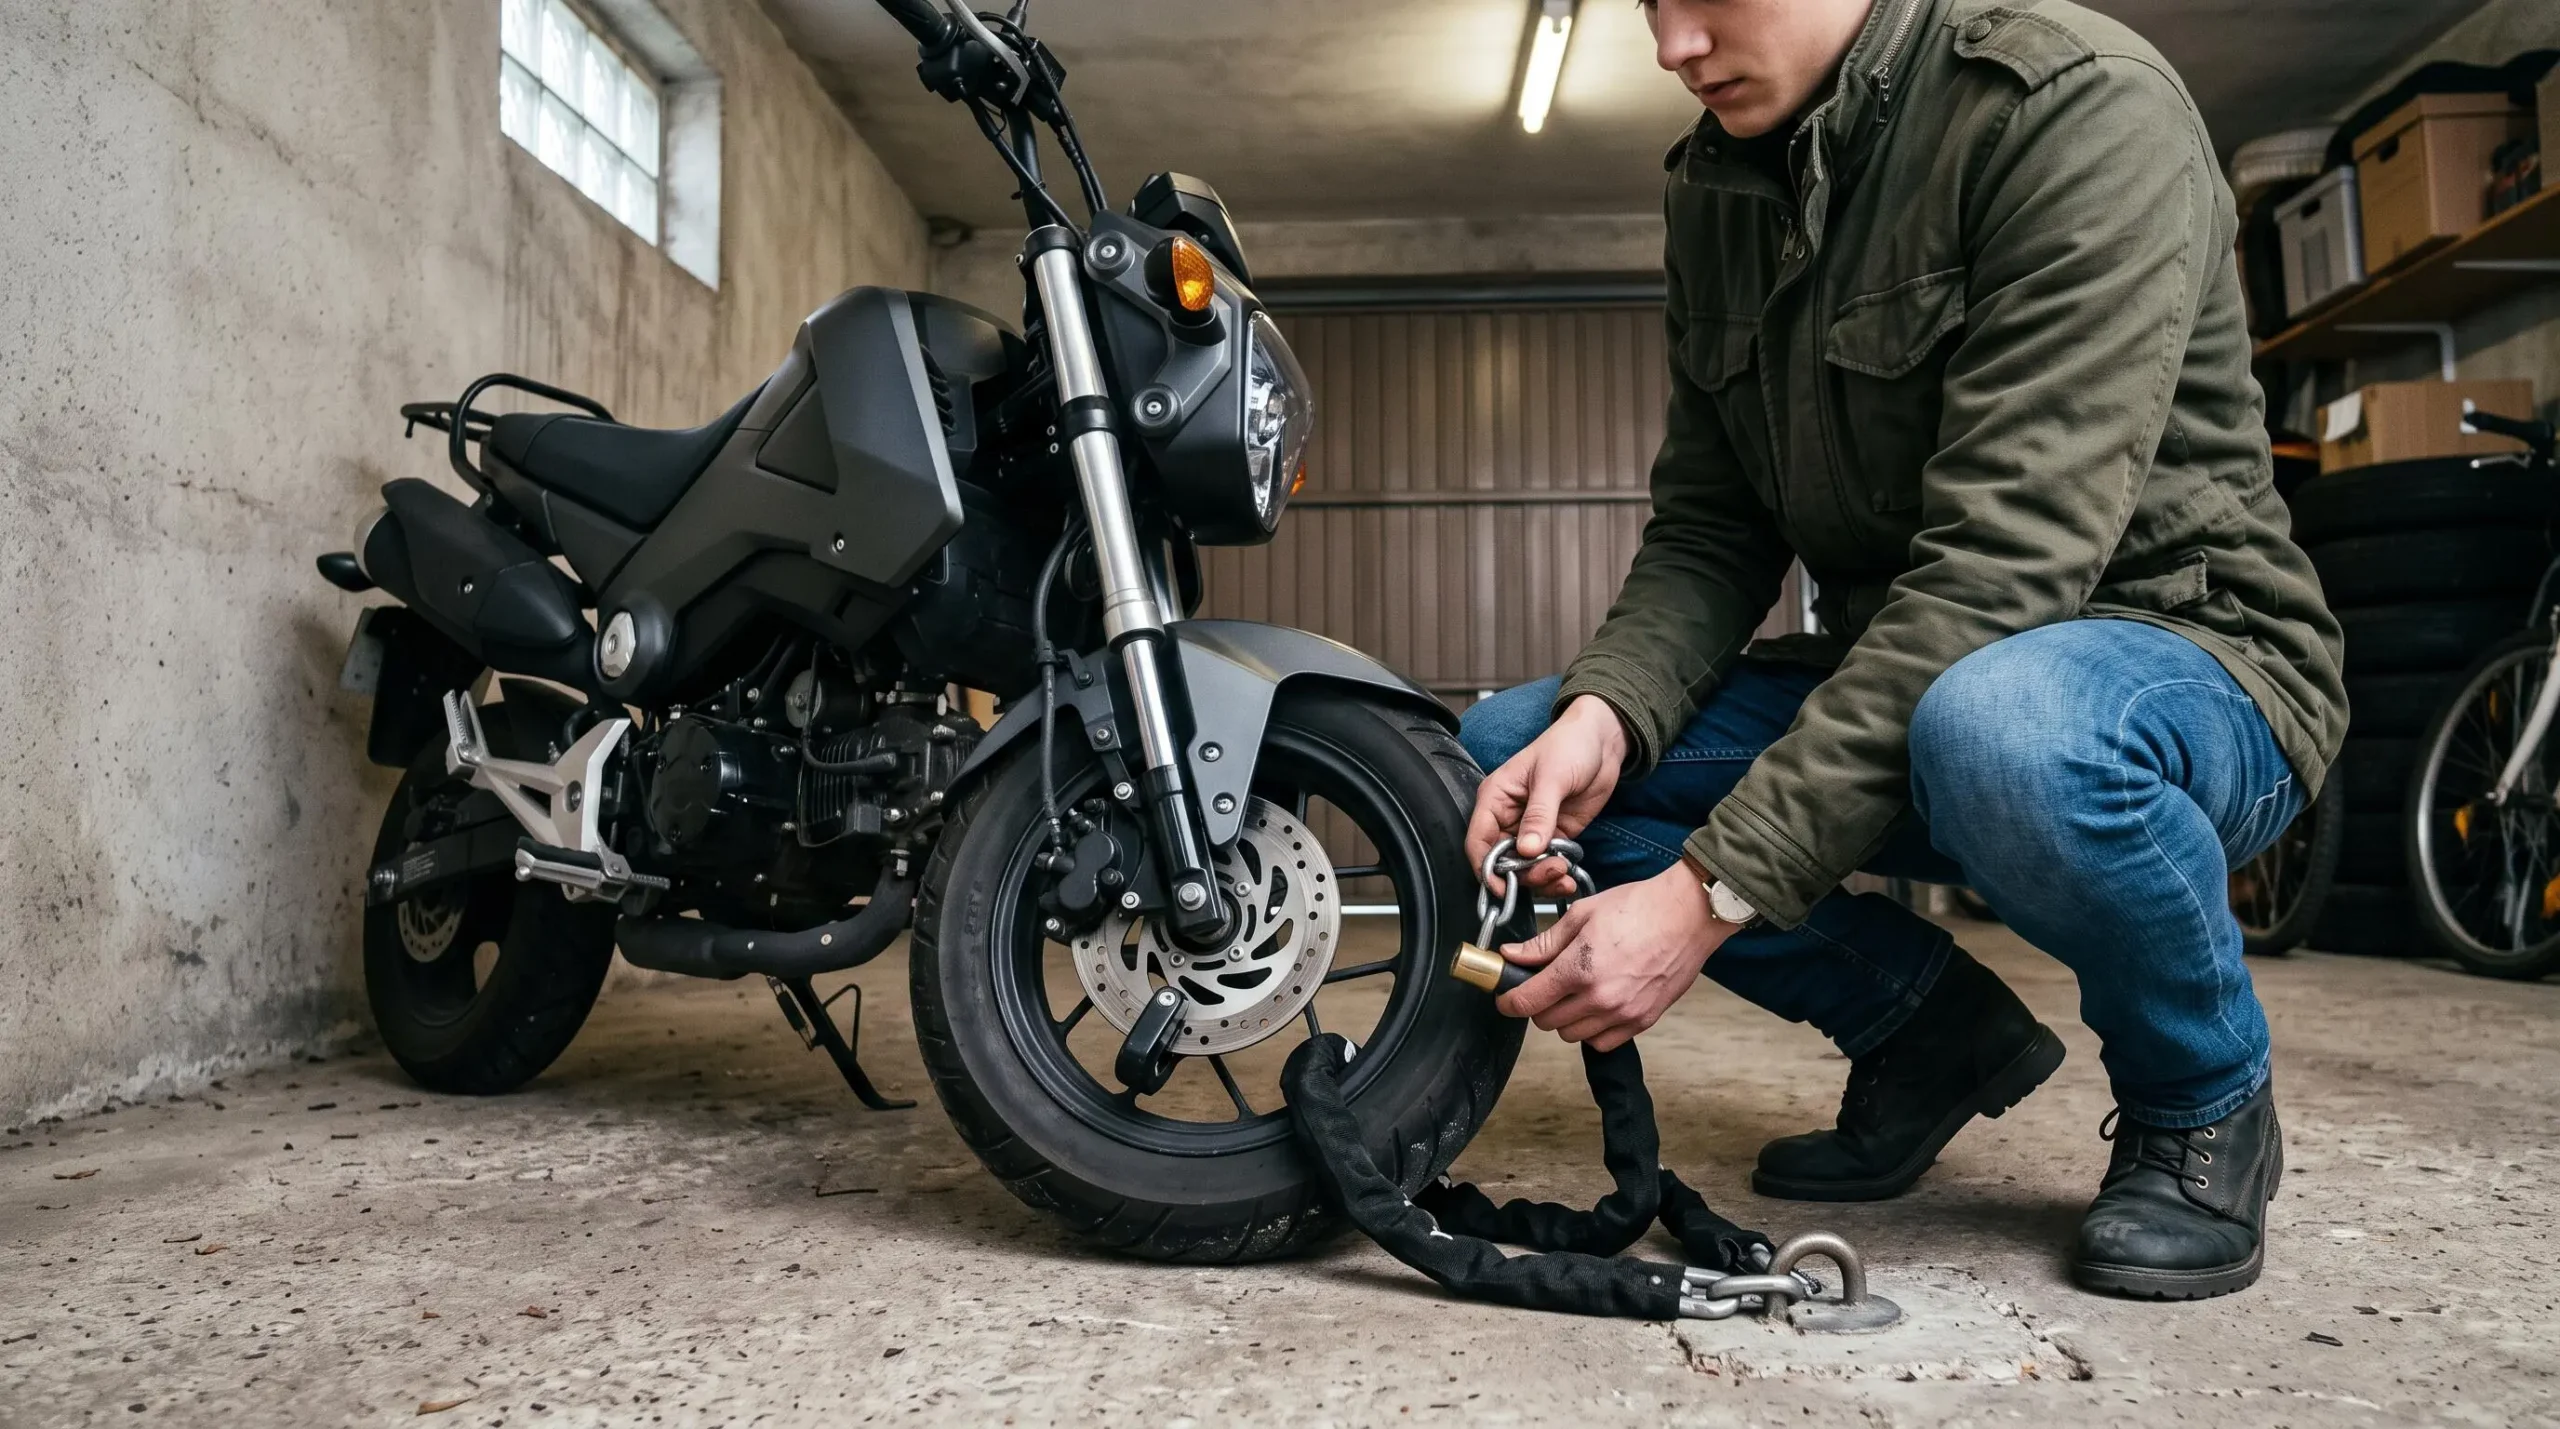
Le lieu de stationnement habituel constitue un critère de tarification majeur. Déclarer un garage fermé, un parking souterrain sécurisé ou un box privatif plutôt qu'un stationnement sur voie publique peut faire baisser la cotisation de 10 à 20 %. Installer des dispositifs antivol homologués (antivol SRA, chaîne au sol, alarme) renforce cette démarche et rassure l'assureur sur la prévention du vol.
Suivre une formation complémentaire post-permis
Certains assureurs accordent une réduction de prime aux jeunes conducteurs ayant suivi une formation complémentaire après l'obtention du permis A2 : stage de perfectionnement à la conduite, formation sur piste, sensibilisation à la sécurité routière. Ces formations, souvent proposées par des écoles de conduite ou des associations, démontrent une démarche responsable et peuvent réduire la surprime de quelques dizaines d'euros par an.
Opter pour une formule adaptée à la valeur de la moto
Comme développé précédemment, souscrire une formule au tiers pour une moto d'occasion de faible valeur évite de payer des garanties disproportionnées. À l'inverse, sous-assurer une moto neuve expose à un risque financier majeur en cas de sinistre responsable. Ajuster la formule à la valeur réelle du véhicule optimise le rapport protection-prix.
Augmenter la franchise volontaire
Accepter une franchise plus élevée en cas de sinistre réduit la prime annuelle. Cette stratégie convient aux conducteurs prudents disposant d'une épargne de précaution pour couvrir un éventuel reste à charge. Attention toutefois à ne pas fixer une franchise supérieure à sa capacité financière réelle.
Construire progressivement son bonus-malus
Le coefficient de réduction-majoration, ou bonus-malus, récompense les conducteurs sans sinistre responsable en réduisant progressivement leur cotisation. Chaque année sans accident responsable diminue le coefficient de 5 %, ce qui fait baisser mécaniquement la prime. Après trois ans de conduite sans sinistre, le coefficient atteint 0,85, soit une réduction de 15 % par rapport à la cotisation de référence. Ce levier nécessite du temps mais produit un effet durable sur le coût de l'assurance.
Comparer systématiquement les offres avant de souscrire
Les écarts de tarif entre assureurs pour un même profil de jeune conducteur A2 peuvent atteindre plusieurs centaines d'euros par an. Solliciter plusieurs devis et comparer les garanties, franchises et exclusions permet d'identifier l'offre la plus adaptée. Utiliser un comparateur en ligne accélère cette démarche en centralisant les propositions de nombreux acteurs du marché.
Leviers immédiats vs leviers à moyen terme
- Agir aujourd'hui : choisir une moto adaptée, déclarer un stationnement sécurisé, ajuster la formule et comparer les offres.
- Capitaliser demain : suivre une formation complémentaire, construire son bonus-malus et bénéficier de la dégressivité réglementaire de la surprime.
Peut-on changer d'assureur moto après la souscription ?
Changer d'assureur moto après avoir souscrit un premier contrat est non seulement possible, mais constitue un levier d'économie souvent méconnu des jeunes conducteurs. Deux dispositifs légaux facilitent la résiliation en France : la loi Hamon et la résiliation infra-annuelle dans certains cas spécifiques.
La loi Hamon permet de résilier certains contrats d'assurance à tout moment à compter du premier anniversaire de la souscription, dans le cadre de la résiliation infra-annuelle, comme le précise une réponse ministérielle publiée par l'Assemblée nationale. Cette résiliation s'effectue sans frais, sans pénalité et sans justification à fournir. Le nouvel assureur se charge généralement des démarches de résiliation auprès de l'ancien contrat, ce qui simplifie considérablement le changement.
Avant le premier anniversaire du contrat, la résiliation reste possible uniquement dans certains cas prévus par le Code des assurances : vente ou cession du véhicule, changement de situation personnelle (déménagement, mariage, cessation d'activité professionnelle), augmentation de la prime non justifiée par un sinistre. Hors de ces motifs légaux, résilier avant un an expose généralement à des frais contractuels.
Le moment opportun pour comparer et changer d'assureur se situe donc à l'approche du premier anniversaire du contrat, puis chaque année si une offre plus compétitive apparaît. Un jeune conducteur qui a constitué une première année de bonus sans sinistre voit son profil s'améliorer aux yeux des assureurs, ce qui peut justifier une nouvelle comparaison pour obtenir un tarif plus avantageux.
Démarche pratique de résiliation loi Hamon : Le nouvel assureur mandate généralement l'ancien assureur pour résilier le contrat en cours. Il suffit de souscrire la nouvelle offre et de transmettre les coordonnées de l'ancien contrat (numéro de police, nom de l'assureur). La résiliation prend effet sous 30 jours, sans interruption de garantie.
Points de vigilance avant de signer un premier contrat
Avant de souscrire une assurance moto pour la première fois, plusieurs clauses contractuelles méritent une lecture attentive pour éviter les mauvaises surprises au moment d'un sinistre. Trois points concentrent l'essentiel des difficultés rencontrées par les jeunes conducteurs.
Les franchises : Le montant de la franchise, c'est-à-dire la somme restant à la charge du conducteur en cas de sinistre couvert, varie considérablement d'un contrat à l'autre. Une franchise élevée (1 000 € ou plus) réduit la prime mais peut représenter un obstacle financier majeur pour un budget serré. Vérifier systématiquement la franchise applicable pour chaque type de sinistre (collision, vol, incendie, bris de glace) permet d'anticiper le coût réel d'un éventuel accident.
Les exclusions de garantie : Chaque contrat liste des situations dans lesquelles les garanties ne s'appliquent pas : conduite sous l'emprise d'alcool ou de stupéfiants, prêt du guidon à un tiers non assuré, utilisation de la moto hors du territoire géographique couvert, modifications techniques non déclarées. Lire attentivement ces exclusions évite de découvrir, après un sinistre, que la garantie ne joue pas.
Les garanties inutiles ou mal calibrées : Certains contrats incluent des garanties optionnelles facturées en supplément mais peu utiles pour un jeune conducteur : assistance 0 km redondante avec une autre assurance, garantie équipement surévaluée, protection juridique déjà couverte par ailleurs. Vérifier la pertinence de chaque garantie souscrite optimise le rapport couverture-prix. Pour identifier les pièges de souscription, une lecture croisée de plusieurs contrats aide à repérer les clauses défavorables.
Passez à l'action : obtenez votre devis d'assurance moto jeune conducteur
Après avoir identifié les leviers d'économie applicables à son profil, passer à l'action concrète permet de transformer ces astuces en réduction effective de la surprime. Trois étapes structurent cette démarche : préparer les documents nécessaires, comparer les offres disponibles et souscrire le contrat adapté.
Réunir les documents requis avant de lancer les simulations accélère le processus de souscription. Les assureurs demandent généralement : une copie du permis de conduire A2, la carte grise de la moto (ou le certificat de cession si le véhicule vient d'être acheté), un relevé d'information d'assurance si le conducteur a déjà été assuré (même comme conducteur secondaire sur un autre véhicule), et un relevé d'identité bancaire pour le prélèvement des cotisations.
Comparer les offres de plusieurs assureurs constitue l'étape décisive pour réduire la surprime. Les écarts de tarif pour un même profil justifient amplement le temps consacré à cette comparaison. Utiliser un comparateur en ligne permet de centraliser les devis de dizaines d'assureurs en quelques minutes, sans engagement de souscription. La simulation reste gratuite et n'oblige jamais à souscrire : elle donne simplement accès aux offres disponibles pour un profil donné.
Une fois les devis obtenus, comparer non seulement les primes annuelles mais aussi les garanties incluses, les franchises applicables, les plafonds d'indemnisation et les exclusions permet d'identifier l'offre offrant le meilleur rapport protection-prix. Privilégier un contrat légèrement plus cher mais mieux adapté à son usage peut éviter des déconvenues coûteuses en cas de sinistre.
Checklist avant de lancer la simulation
- Réunir les documents requis : permis A2, carte grise, relevé d'information d'assurance si disponible.
- Identifier la formule adaptée à la valeur de sa moto et à son usage (au tiers, tiers étendu, tous risques, au kilomètre).
- Préparer les informations sur le stationnement habituel et les équipements antivol installés.
- Comparer plusieurs offres en vérifiant systématiquement les franchises et exclusions de garantie.
- Vérifier la possibilité de résilier sans frais après un an grâce à la loi Hamon.
Lancer dès maintenant une simulation personnalisée permet de transformer les astuces présentées dans cet article en économie réelle sur la surprime. Comparer gratuitement les offres de plus de 100 assureurs via un outil indépendant donne accès aux tarifs les plus compétitifs du marché, sans engagement de souscription.
Combien coûte une assurance moto pour un jeune conducteur en permis A2 ?
Jusqu'à quand la surprime jeune conducteur s'applique-t-elle sur un contrat d'assurance moto ?
L'assurance au kilomètre est-elle intéressante pour un jeune motard qui roule peu ?
Comment résilier son assurance moto sans frais après un an avec la loi Hamon ?
Quelle assurance moto choisir pour une moto d'occasion achetée avec un permis A2 ?
Peut-on assurer une moto bridée ou de petite cylindrée moins cher avec un permis A2 ?
Avertissement réglementaire et financier : Les informations présentées dans cet article reposent sur des sources officielles françaises vérifiables (Service-Public.fr, Justice.fr, Assemblée nationale) et visent à fournir des repères objectifs sur les mécanismes de tarification de l'assurance moto pour jeunes conducteurs en permis A2. Elles ne constituent pas un conseil financier personnalisé ni une recommandation de souscription. Les tarifs, garanties et conditions contractuelles varient selon les assureurs et les profils. Chaque lecteur doit obtenir un devis personnalisé et lire attentivement les conditions générales avant de souscrire un contrat d'assurance. Les données commerciales citées (économie moyenne de 181 € par an) sont communiquées par Meilleurtaux sur la base d'une étude interne portant sur 5 775 tarifications réalisées entre le 1er mai et le 31 octobre 2025, et ne préjugent pas du résultat d'une simulation individuelle.