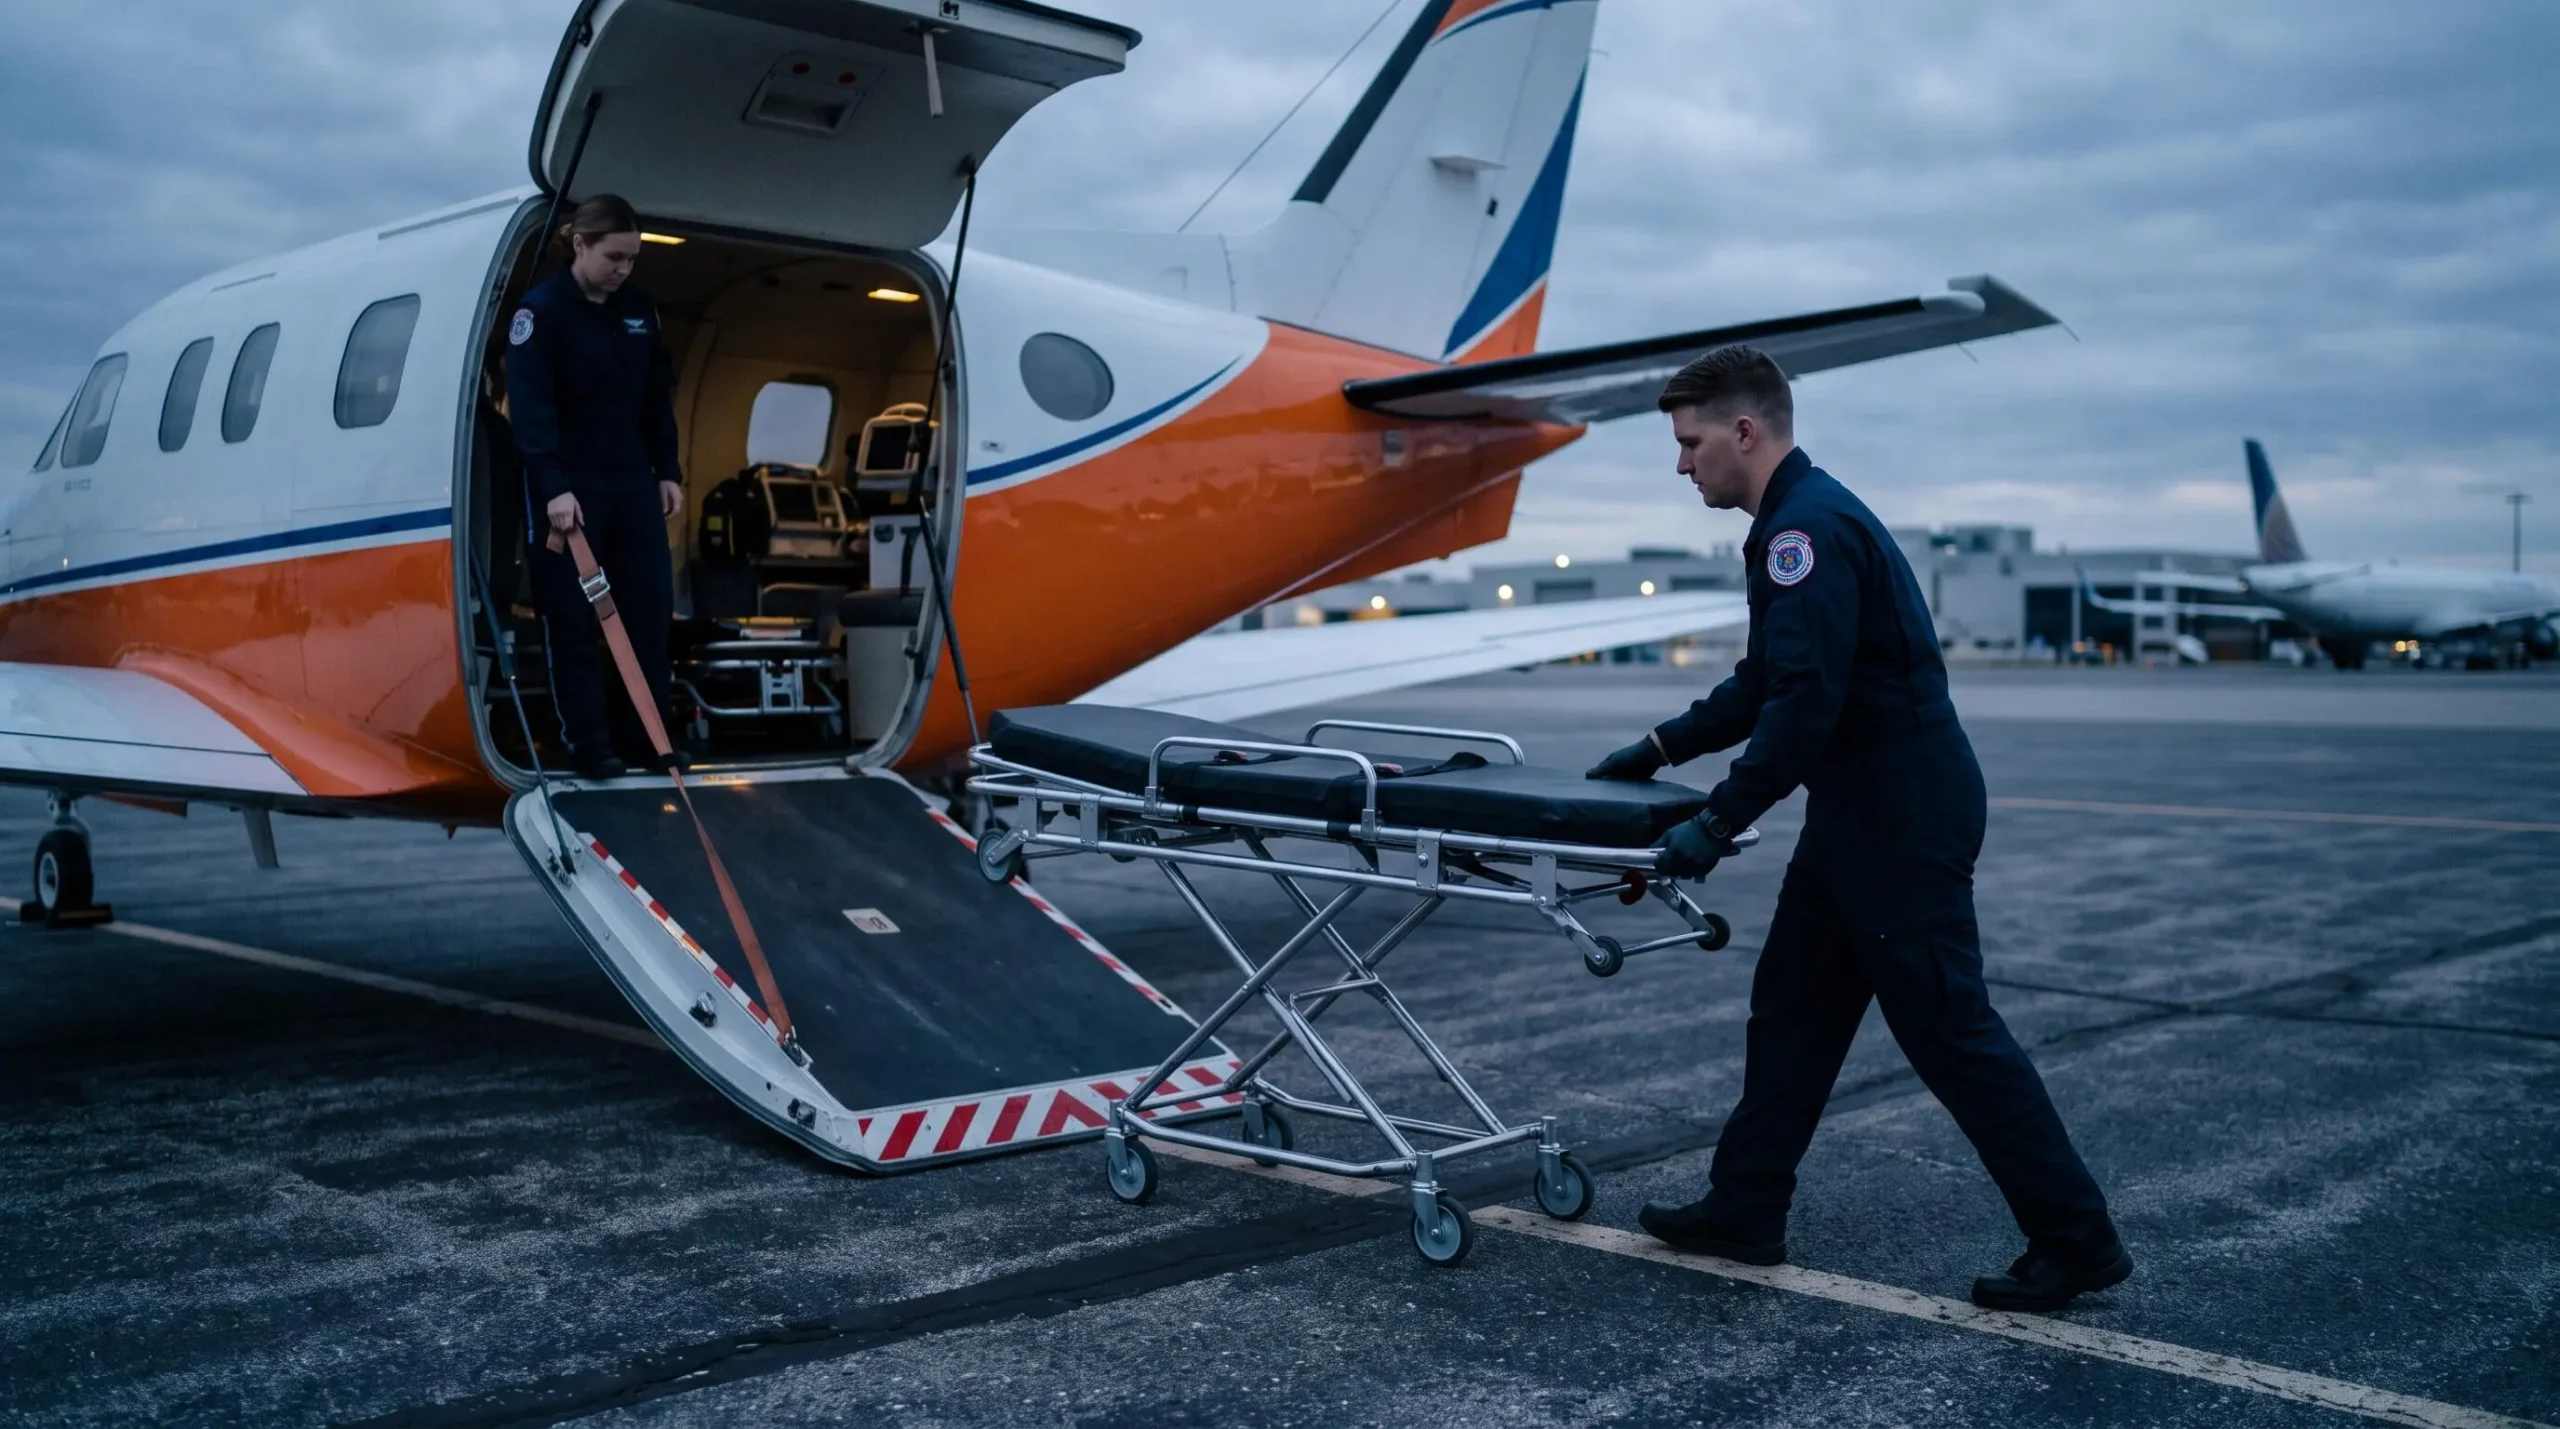
Partir en voyage hors d'Europe nécessite d'anticiper les risques sanitaires, notamment en cas de maladie grave ou d'accident. Une hospitalisation d'urgence en Thaïlande, une évacuation médicale depuis le Pérou ou un rapatriement sanitaire depuis l'Afrique peuvent représenter des dizaines de milliers d'euros de frais. Face à cette réalité, une question se pose : que couvre réellement une assistance rapatriement, et comment distinguer cette garantie de la simple prise en charge des frais médicaux sur place ?
Beaucoup de voyageurs croient être protégés grâce à leur carte bancaire premium ou à leur mutuelle habituelle. Pourtant, hors de l'Espace économique européen, la Sécurité sociale française ne prend en charge que les soins médicaux urgents et imprévus, sous conditions strictes et uniquement au retour en France, comme le précise la documentation officielle de l'Assurance Maladie. La couverture réelle dépend donc des garanties souscrites avant le départ.
Cet article vous guide à travers les composantes concrètes d'une assistance rapatriement : qui décide du transport, comment celui-ci est organisé, quels frais sont pris en charge et quelles exclusions guettent le voyageur insuffisamment préparé. L'objectif est de transformer une impression de sécurité en protection réellement comprise et vérifiée.
Que comprend une assistance rapatriement : la réponse en un coup d'œil
Une assistance rapatriement regroupe plusieurs prestations distinctes, bien au-delà du simple billet d'avion retour. Elle organise le transport médicalisé du voyageur malade ou blessé vers un établissement de soins en France, coordonne l'intervention de professionnels de santé, prend en charge les frais liés au transport et assure une assistance téléphonique disponible en continu. Contrairement à une idée répandue, le rapatriement n'est pas automatique : ce sont les médecins de l'assistance qui décident de sa nécessité et de ses modalités, après évaluation de l'état de santé du patient et des capacités médicales locales.
Les composantes d'une assistance rapatriement
- Organisation du transport médicalisé (avion sanitaire, vol commercial avec accompagnement médical ou simple billet selon l'état de santé)
- Prise en charge des frais de transport décidés par l'assistance, dans les limites des plafonds contractuels
- Coordination médicale avec les établissements de soins locaux et français
- Assistance téléphonique disponible 24 heures sur 24, 7 jours sur 7
- Rapatriement ou accompagnement des membres de la famille, notamment des enfants mineurs
Il convient de bien distinguer trois notions souvent confondues : l'assistance rapatriement organise et finance le retour en France ; la garantie frais médicaux rembourse les soins reçus sur place ; l'assurance maladie, quant à elle, concerne le remboursement après coup des dépenses de santé. Selon le ministère de l'Europe et des Affaires étrangères, l'assistance aux voyageurs est bien distincte de l'assurance maladie, le rapatriement sanitaire étant l'une des prestations possibles d'un contrat d'assistance.
Pour un voyageur français partant hors de l'Espace économique européen, la Sécurité sociale ne couvre que les soins urgents et imprévus, et uniquement au retour, sous certaines conditions. L'assistance rapatriement devient donc la seule garantie permettant d'organiser concrètement le retour en France en cas de problème médical grave. Des offres comme celle présentée par imaway.fr, s'appuyant sur l'expertise du Groupe IMA et une assistance disponible en continu, illustrent ce type de couverture dédiée aux voyageurs.
La prise en charge de l'entourage constitue une dimension souvent sous-estimée. Si le voyageur malade ou blessé doit être rapatrié, les contrats d'assistance prévoient généralement le rapatriement d'un proche accompagnant ou le retour des enfants mineurs restés sur place. Cette prestation évite qu'une famille ne se retrouve séparée dans un pays étranger, avec des billets d'avion à racheter en urgence à des tarifs prohibitifs.
Ce que l'assistance rapatriement ne prend pas en charge d'emblée : les frais de soins médicaux engagés avant la décision de rapatriement relèvent de la garantie frais médicaux, distincte du rapatriement lui-même. De même, les traitements non urgents, les interventions esthétiques ou les affections préexistantes non déclarées sont généralement exclus des contrats.
Comment se déroule concrètement un rapatriement sanitaire ?
Le rapatriement sanitaire suit un processus précis, déclenché par un appel téléphonique à la plateforme d'assistance. Dès qu'un voyageur est hospitalisé ou qu'un médecin local identifie une situation médicale grave, il faut contacter immédiatement le numéro d'urgence indiqué sur la carte d'assistance. Ce premier contact permet de transmettre les informations médicales, l'emplacement exact et les coordonnées de l'établissement de soins. La plateforme d'assistance entre alors en relation directe avec les médecins sur place pour évaluer la situation.
La décision de rapatriement repose entièrement sur une évaluation médicale. Les médecins de l'assistance analysent la gravité de l'état de santé, la qualité des soins disponibles localement et la faisabilité médicale du transport. Contrairement à une croyance répandue, ce n'est ni le patient ni sa famille qui décident du rapatriement : cette décision appartient aux professionnels de santé, qui déterminent si le transport peut se faire sans aggraver l'état du voyageur. Un rapatriement peut être refusé si l'état médical rend le transport trop risqué, ou au contraire si les soins locaux sont jugés suffisants.
Le type de transport varie selon la gravité de la situation et la distance. Pour une urgence vitale nécessitant un suivi médical intensif, un avion sanitaire équipé de matériel de réanimation et accompagné d'une équipe médicale complète peut être affrété. Pour un état stabilisé mais nécessitant une surveillance, le rapatriement se fait sur un vol commercial en classe économique ou affaires, avec un médecin ou un infirmier accompagnant. Enfin, si l'état de santé le permet après stabilisation, un simple billet d'avion sur vol régulier suffit, sans médicalisation du transport.
L'organisation pratique mobilise plusieurs interlocuteurs. L'assistance coordonne les transferts entre l'établissement de soins local et l'aéroport de départ, réserve les billets ou affète l'avion sanitaire, prépare les autorisations médicales de transport, organise l'accueil à l'arrivée en France et la prise en charge par l'établissement de soins français. Cette coordination évite au voyageur malade ou à sa famille d'avoir à gérer des démarches administratives complexes dans une langue étrangère et sous pression.
Le rapatriement n'est pas un droit à la demande : si les médecins de l'assistance estiment que les soins locaux sont adaptés et que l'état de sanité ne justifie pas un transport, le rapatriement peut être refusé, même si le voyageur ou sa famille le souhaitent. Cette règle protège avant tout la santé du patient en évitant des transports médicalement contre-indiqués.
La prise en charge de l'entourage pendant le rapatriement dépend des garanties souscrites. Certains contrats prévoient le billet aller-retour d'un proche pour accompagner le voyageur hospitalisé ou rapatrié, ainsi que le rapatriement des enfants mineurs si les parents ne peuvent s'en occuper. D'autres incluent des frais d'hébergement sur place si un membre de la famille doit rester au chevet du patient avant le rapatriement. Ces prestations évitent l'isolement du voyageur et les dépenses imprévues pour les proches.
Frais médicaux, hospitalisation et rapatriement : ce qui est réellement couvert
La distinction entre garantie frais médicaux et garantie rapatriement structure toute la compréhension d'une assurance voyage. La garantie frais médicaux prend en charge les dépenses de soins engagées sur place : consultations, examens, médicaments, hospitalisation, interventions chirurgicales. Le rapatriement, quant à lui, couvre l'organisation et les frais du transport de retour en France, décidé médicalement. Ces deux garanties fonctionnent de manière complémentaire mais obéissent à des règles différentes, notamment en matière de plafonds et de modalités de remboursement.
L'hospitalisation en clinique privée à l'étranger constitue l'un des scénarios les plus coûteux. Dans de nombreuses destinations hors d'Europe, les établissements privés pratiquent des tarifs très élevés et exigent souvent une avance de frais ou une garantie de paiement avant d'admettre le patient. L'assistance intervient alors pour garantir le règlement auprès de l'établissement, ce qui permet l'admission immédiate sans que le voyageur ou sa famille n'aient à avancer des sommes importantes. Cette fonction d'avance de frais représente un avantage concret par rapport à un simple remboursement après coup.
Les modalités pratiques d'activation de l'assistance reposent sur un téléphone d'urgence disponible en continu. Dès qu'une hospitalisation ou un problème médical survient, contacter la plateforme permet de déclencher la prise en charge. Les équipes d'assistance évaluent la situation, échangent directement avec les médecins locaux et organisent le paiement ou le rapatriement selon les besoins. Ce fonctionnement évite au voyageur d'avoir à gérer seul des démarches complexes dans une langue étrangère et sous stress.
Les plafonds de garantie varient fortement d'un contrat à l'autre. Certains contrats plafonnent les frais médicaux à quelques dizaines de milliers d'euros, tandis que d'autres offrent des plafonds plus élevés, voire illimités dans certaines conditions. Il en va de même pour le rapatriement : les contrats précisent généralement que les frais sont pris en charge « sans limitation de montant » lorsque le rapatriement est décidé par l'assistance, mais cette formulation mérite vérification dans les conditions générales. Les franchises, c'est-à-dire la part des frais restant à la charge du voyageur, doivent également être contrôlées avant souscription.
Les modalités de remboursement diffèrent selon les situations. Si l'assistance a avancé les frais directement auprès de l'établissement de soins, le voyageur n'a rien à régler. Si le voyageur a dû avancer les frais lui-même, il devra transmettre les justificatifs médicaux et les factures à son retour pour obtenir un remboursement, dans la limite des plafonds contractuels. Le délai de remboursement varie selon les assureurs, de quelques semaines à plusieurs mois, d'où l'importance de conserver tous les documents.
Exemple de couverture : une offre comme celle présentée par des acteurs tels qu'IMAWAY, s'appuyant sur l'expertise du Groupe IMA, peut inclure une assistance disponible 24 heures sur 24, 7 jours sur 7, ainsi qu'un réseau d'établissements accrédités pour faciliter la prise en charge à l'étranger. Ces éléments, communiqués par la marque, illustrent les prestations que certains contrats dédiés proposent.
Carte bancaire premium ou assurance dédiée : quelle couverture suffit vraiment ?
Beaucoup de voyageurs partent à l'étranger en comptant sur les garanties d'assistance de leur carte bancaire premium, sans vérifier précisément les conditions d'activation et les limites de couverture. Pourtant, comme l'explique La Finance pour Tous, les cartes bancaires distinguent deux notions : les garanties d'assurance, qui remboursent après coup les frais engagés, et les prestations d'assistance, qui prennent en charge l'événement au moment où il survient. Connaître cette distinction permet de comprendre ce qui est réellement couvert.
Les conditions d'activation des garanties des cartes bancaires premium méritent une attention particulière. La plupart des cartes premium exigent que le voyage ait été payé avec la carte pour que les garanties s'appliquent. Cette condition peut porter sur le billet d'avion, l'hébergement ou une partie significative du séjour, selon les contrats. Si le voyage a été réglé autrement, ou si seule une partie a été payée avec la carte, la couverture peut être réduite ou inexistante. Vérifier cette condition avant le départ évite les mauvaises surprises en cas de sinistre.
Les plafonds de couverture des cartes bancaires diffèrent sensiblement de ceux des assurances voyage dédiées. Les cartes premium proposent généralement des plafonds de frais médicaux situés entre quelques dizaines et quelques centaines de milliers d'euros, selon le type de carte. Le rapatriement sanitaire est souvent couvert sans limitation de montant lorsqu'il est décidé par l'assistance, mais les frais médicaux préalables peuvent rapidement atteindre les plafonds. Une assurance voyage dédiée propose fréquemment des plafonds plus élevés, voire une couverture illimitée des frais médicaux dans certaines formules.
La durée de couverture constitue une autre différence notable. Les garanties des cartes bancaires premium sont généralement limitées à des séjours de courte durée, souvent 90 jours consécutifs maximum. Pour un voyage plus long, un tour du monde ou une expatriation temporaire, une assurance voyage dédiée devient nécessaire. Certaines assurances permettent également de prolonger la couverture en cours de voyage, ce que les cartes bancaires n'autorisent pas.
| Critère | Carte bancaire premium | Assurance voyage dédiée |
|---|---|---|
| Condition d'activation | Paiement du voyage avec la carte (souvent exigé) | Souscription indépendante du mode de paiement |
| Durée de couverture | Limitée (souvent 90 jours maximum) | Adaptable à la durée du séjour |
| Plafonds frais médicaux | Variables selon la carte | Souvent plus élevés ou illimités |
| Exclusions | À vérifier dans les conditions générales de la carte | À vérifier dans les conditions générales du contrat |
Les exclusions méritent également d'être comparées. Les cartes bancaires excluent fréquemment certaines activités à risque, les affections préexistantes non déclarées ou les séjours dans des zones déconseillées par le ministère des Affaires étrangères. Les assurances dédiées proposent parfois des extensions de garantie pour couvrir certaines activités sportives ou destinations spécifiques, moyennant un surcoût. Pour approfondir ces questions de couverture, consulter des ressources spécialisées comme les guides sur la couverture de l'assistance médicale d'urgence peut éclairer les choix.
Le choix entre carte bancaire et assurance dédiée dépend donc de plusieurs critères objectifs : durée du séjour, destination, activités prévues, montant des plafonds souhaités et conditions d'activation acceptables. Un séjour court dans une destination classique peut être couvert par une carte premium si les conditions sont respectées. Un voyage long, dans une zone reculée ou avec des activités à risque justifiera davantage une assurance dédiée.
Les exclusions et limites à vérifier avant de souscrire
Les exclusions de garantie représentent les situations dans lesquelles l'assistance rapatriement et la prise en charge des frais médicaux ne s'appliquent pas, même si un contrat a été souscrit. Ces exclusions figurent dans les conditions générales de chaque contrat, souvent dans une section spécifique qu'il est indispensable de lire avant le départ. Ignorer ces exclusions expose le voyageur à devoir assumer seul des frais importants en cas de sinistre, alors même qu'il pensait être couvert.
Les affections préexistantes constituent l'une des exclusions les plus fréquentes. Si un voyageur souffre d'une maladie chronique ou d'un problème de santé connu avant le départ, et que cette affection entraîne une hospitalisation ou un rapatriement, la prise en charge peut être refusée si l'affection n'a pas été déclarée à la souscription. Certains contrats acceptent de couvrir les affections préexistantes moyennant une surprime ou sous certaines conditions de stabilité médicale. Déclarer ces affections avant le départ sécurise la couverture.
Les zones géographiques déconseillées ou interdites par le ministère de l'Europe et des Affaires étrangères sont généralement exclues des contrats d'assistance. Si un voyageur se rend dans une zone classée en vigilance rouge sur le site France Diplomatie, l'assureur peut refuser toute prise en charge en cas de sinistre. Consulter les conseils aux voyageurs avant le départ et vérifier la couverture géographique du contrat souscrit permet d'éviter cette exclusion.
Les activités à risque font également l'objet d'exclusions spécifiques. La plongée sous-marine au-delà d'une certaine profondeur, l'alpinisme, le ski hors-piste, le parachutisme ou la conduite de véhicules motorisés sans permis adapté sont souvent exclus des garanties standards. Certains contrats proposent des extensions de garantie pour couvrir ces activités, à condition de les souscrire explicitement et de respecter les conditions de pratique (encadrement, équipement, niveaux requis).
La conduite sans permis valide ou sous l'emprise de substances interdites constitue une exclusion systématique. Un accident survenu alors que le voyageur conduisait un scooter sans permis moto, ou après consommation d'alcool au-delà des limites légales, entraîne le refus de prise en charge, y compris pour le rapatriement. Cette exclusion s'applique également à la conduite de véhicules non couverts par le permis détenu.
Checklist des points à vérifier avant de souscrire ou de partir
- Plafonds de garantie pour les frais médicaux et absence ou présence de plafond pour le rapatriement
- Franchises éventuelles restant à la charge du voyageur
- Exclusions géographiques (zones non couvertes) et conseils aux voyageurs du ministère
- Exclusions liées aux affections préexistantes et procédure de déclaration
- Exclusions liées aux activités pratiquées et possibilité d'extension de garantie
- Durée maximale de couverture par séjour
- Conditions d'activation (paiement du voyage avec la carte pour les garanties bancaires)
- Numéro d'urgence de l'assistance et documents à conserver pendant le voyage
La lecture des conditions générales du contrat, bien que fastidieuse, reste la seule manière de connaître précisément l'étendue de la couverture et ses limites. Les documents contractuels détaillent les garanties, les plafonds, les franchises, les exclusions et les modalités de mise en œuvre. Prendre le temps de lire ces documents avant la souscription permet de poser des questions à l'assureur ou au conseiller, et d'ajuster la couverture si nécessaire.
Avant le départ, consulter les sources institutionnelles françaises complète utilement cette vérification. Le site France Diplomatie fournit des conseils aux voyageurs par pays, avec des informations sur les risques sanitaires, les zones déconseillées et les recommandations de couverture. Le site Service-Public.fr détaille les droits et les démarches en matière de protection sociale à l'étranger. Ces ressources publiques offrent un cadre objectif pour évaluer les risques et choisir une couverture adaptée.
Qui décide du rapatriement sanitaire ?
Le rapatriement sanitaire est-il toujours médicalisé ?
La Sécurité sociale rembourse-t-elle le rapatriement hors d'Europe ?
Les garanties de ma carte bancaire premium suffisent-elles pour un voyage en Asie ?
Quelles sont les exclusions les plus fréquentes dans un contrat d'assistance ?
Comment activer l'assistance rapatriement en cas d'urgence à l'étranger ?
Comprendre ce qu'une assistance rapatriement couvre réellement transforme une impression de sécurité en protection vérifiée. Le rapatriement sanitaire n'est ni automatique ni à la demande : il repose sur une décision médicale, s'organise selon des modalités précises et se distingue clairement de la prise en charge des frais médicaux sur place. Les garanties d'une carte bancaire premium peuvent suffire pour certains séjours courts, mais leurs conditions d'activation, leurs plafonds et leurs exclusions méritent d'être vérifiés avant le départ. Une assurance voyage dédiée offre souvent une couverture plus étendue et adaptée aux séjours longs ou aux destinations lointaines.
Avant tout voyage hors d'Europe, prendre le temps de lire les conditions générales du contrat, de vérifier les exclusions et de contrôler les plafonds permet de partir avec une couverture réellement comprise. Consulter les sources institutionnelles françaises, déclarer les affections préexistantes si nécessaire et conserver les numéros d'urgence accessibles pendant le séjour complètent cette préparation. La tranquillité d'esprit en voyage ne vient pas de l'ignorance des risques, mais de la clarté sur ce qui est couvert et ce qui ne l'est pas.