La défaillance d'un seul client stratégique peut mettre en péril la trésorerie d'une PME pour plusieurs mois. Pourtant, nombreuses sont les entreprises qui fixent leurs plafonds d'encours client par habitude ou sous pression commerciale, sans méthode structurée. Résultat : des expositions parfois disproportionnées face à des acheteurs dont la solvabilité reste mal évaluée.
Un plafond d'encours efficace n'est jamais arbitraire. Il se calcule à partir des données de solvabilité disponibles sur chaque acheteur, se formalise dans une procédure de crédit écrite, et se pilote dans le temps par une revue périodique et des règles de gestion des dépassements. Cette approche transforme une décision perçue comme subjective en règle de gestion explicite, défendable aussi bien face à la direction que face aux équipes commerciales.
Cet article détaille une méthode opérationnelle pour dimensionner vos plafonds d'encours en fonction de la solvabilité réelle de vos clients, puis pour les réviser et les faire respecter au quotidien.
Qu'est-ce qu'un plafond d'encours client et pourquoi le lier à la solvabilité ?
Réponse directe : Le plafond d'encours client désigne le montant maximum de créances qu'une entreprise accepte de détenir simultanément sur un client donné. Le lier à la solvabilité de l'acheteur permet de proportionner l'exposition financière au risque réel de défaillance.
L'encours client représente la somme totale que vous doivent vos clients à un instant T, toutes factures non réglées confondues. Le plafond d'encours, lui, est une limite interne que vous fixez par client pour encadrer cette exposition : au-delà de ce seuil, toute nouvelle commande doit être conditionnée, bloquée ou garantie.
Fixer un plafond sans tenir compte de la solvabilité de l'acheteur revient à accorder la même confiance à tous vos clients, indépendamment de leur capacité financière réelle ou de leur historique de paiement. Cette approche expose directement votre trésorerie : un client fragile peut cumuler plusieurs factures impayées avant que vous ne réagissiez, transformant un risque maîtrisable en impayé structurel.
Dimensionner le plafond en fonction de la solvabilité, c'est traduire de manière chiffrée le niveau de confiance accordé à chaque acheteur. Un client dont les bilans sont solides, dont l'historique de paiement est irréprochable et dont le score de solvabilité externe est favorable peut légitimement bénéficier d'un plafond plus élevé qu'un acheteur récent, sans historique, ou présentant des signaux d'alerte financiers.
Cette démarche s'inscrit dans une logique plus globale de pilotage du poste client. Le DSO (délai moyen de paiement, ou Days Sales Outstanding) mesure le nombre de jours moyen entre l'émission de vos factures et leur encaissement effectif. Réduire le DSO passe notamment par une gestion rigoureuse des encours : plus vos plafonds sont adaptés au risque réel, moins vous subissez de retards structurels ou de provisions pour créances douteuses.
Cadre réglementaire français : Selon la Banque de France, le délai de paiement entre professionnels est plafonné à 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois, sous peine de pénalités. Le ministère de l'Économie rappelle qu'une indemnité forfaitaire de 40 € pour frais de recouvrement s'ajoute aux pénalités de retard dès le premier jour de retard de paiement.
Outiller le suivi de vos encours et automatiser vos relances permet de détecter rapidement les dépassements de plafond et d'agir avant que la situation ne se dégrade. Un logiciel de relance client centralise vos données clients, déclenche des alertes dès qu'un encours approche ou dépasse son plafond, et facilite la coordination entre les équipes financières et commerciales pour traiter les exceptions de manière cohérente.
Comment évaluer la solvabilité d'un acheteur avant de fixer un plafond ?
Évaluer objectivement la solvabilité d'un client B2B suppose de croiser plusieurs sources d'information, internes et externes, afin de réduire les angles morts et d'éviter les jugements approximatifs.
Les données internes : historique de paiement et comportement commercial
Le premier signal de solvabilité est directement disponible dans votre propre système : l'historique de paiement du client. Un acheteur qui règle systématiquement à échéance, voire avant, démontre une gestion de trésorerie maîtrisée et une volonté de respecter ses engagements. À l'inverse, des retards récurrents, des litiges répétés ou des paiements fractionnés non convenus constituent autant de signaux d'alerte.
Cet historique présente l'avantage d'être factuel, récent et directement lié à votre relation commerciale. Il souffre néanmoins d'une limite majeure : il n'existe pas pour un nouveau client, et il ne reflète que le comportement passé, sans anticiper une éventuelle dégradation future de la situation financière de l'acheteur.
Les données externes : bilans, scores de solvabilité et fichiers d'information commerciale
Les bilans comptables et liasses fiscales de vos clients, lorsqu'ils sont accessibles, permettent d'apprécier leur structure financière : ratios de liquidité, niveau d'endettement, fonds de roulement, résultat net. Ces indicateurs révèlent la capacité de l'acheteur à honorer ses dettes à court et moyen terme.
Les scores de solvabilité externes, proposés par des organismes spécialisés en information commerciale, synthétisent ces données financières et les croisent avec d'autres informations (incidents de paiement déclarés, procédures collectives, évolution du capital). Ces scores offrent une évaluation standardisée, utile pour comparer rapidement plusieurs clients ou pour évaluer un acheteur dont vous ne connaissez pas encore le comportement de paiement.
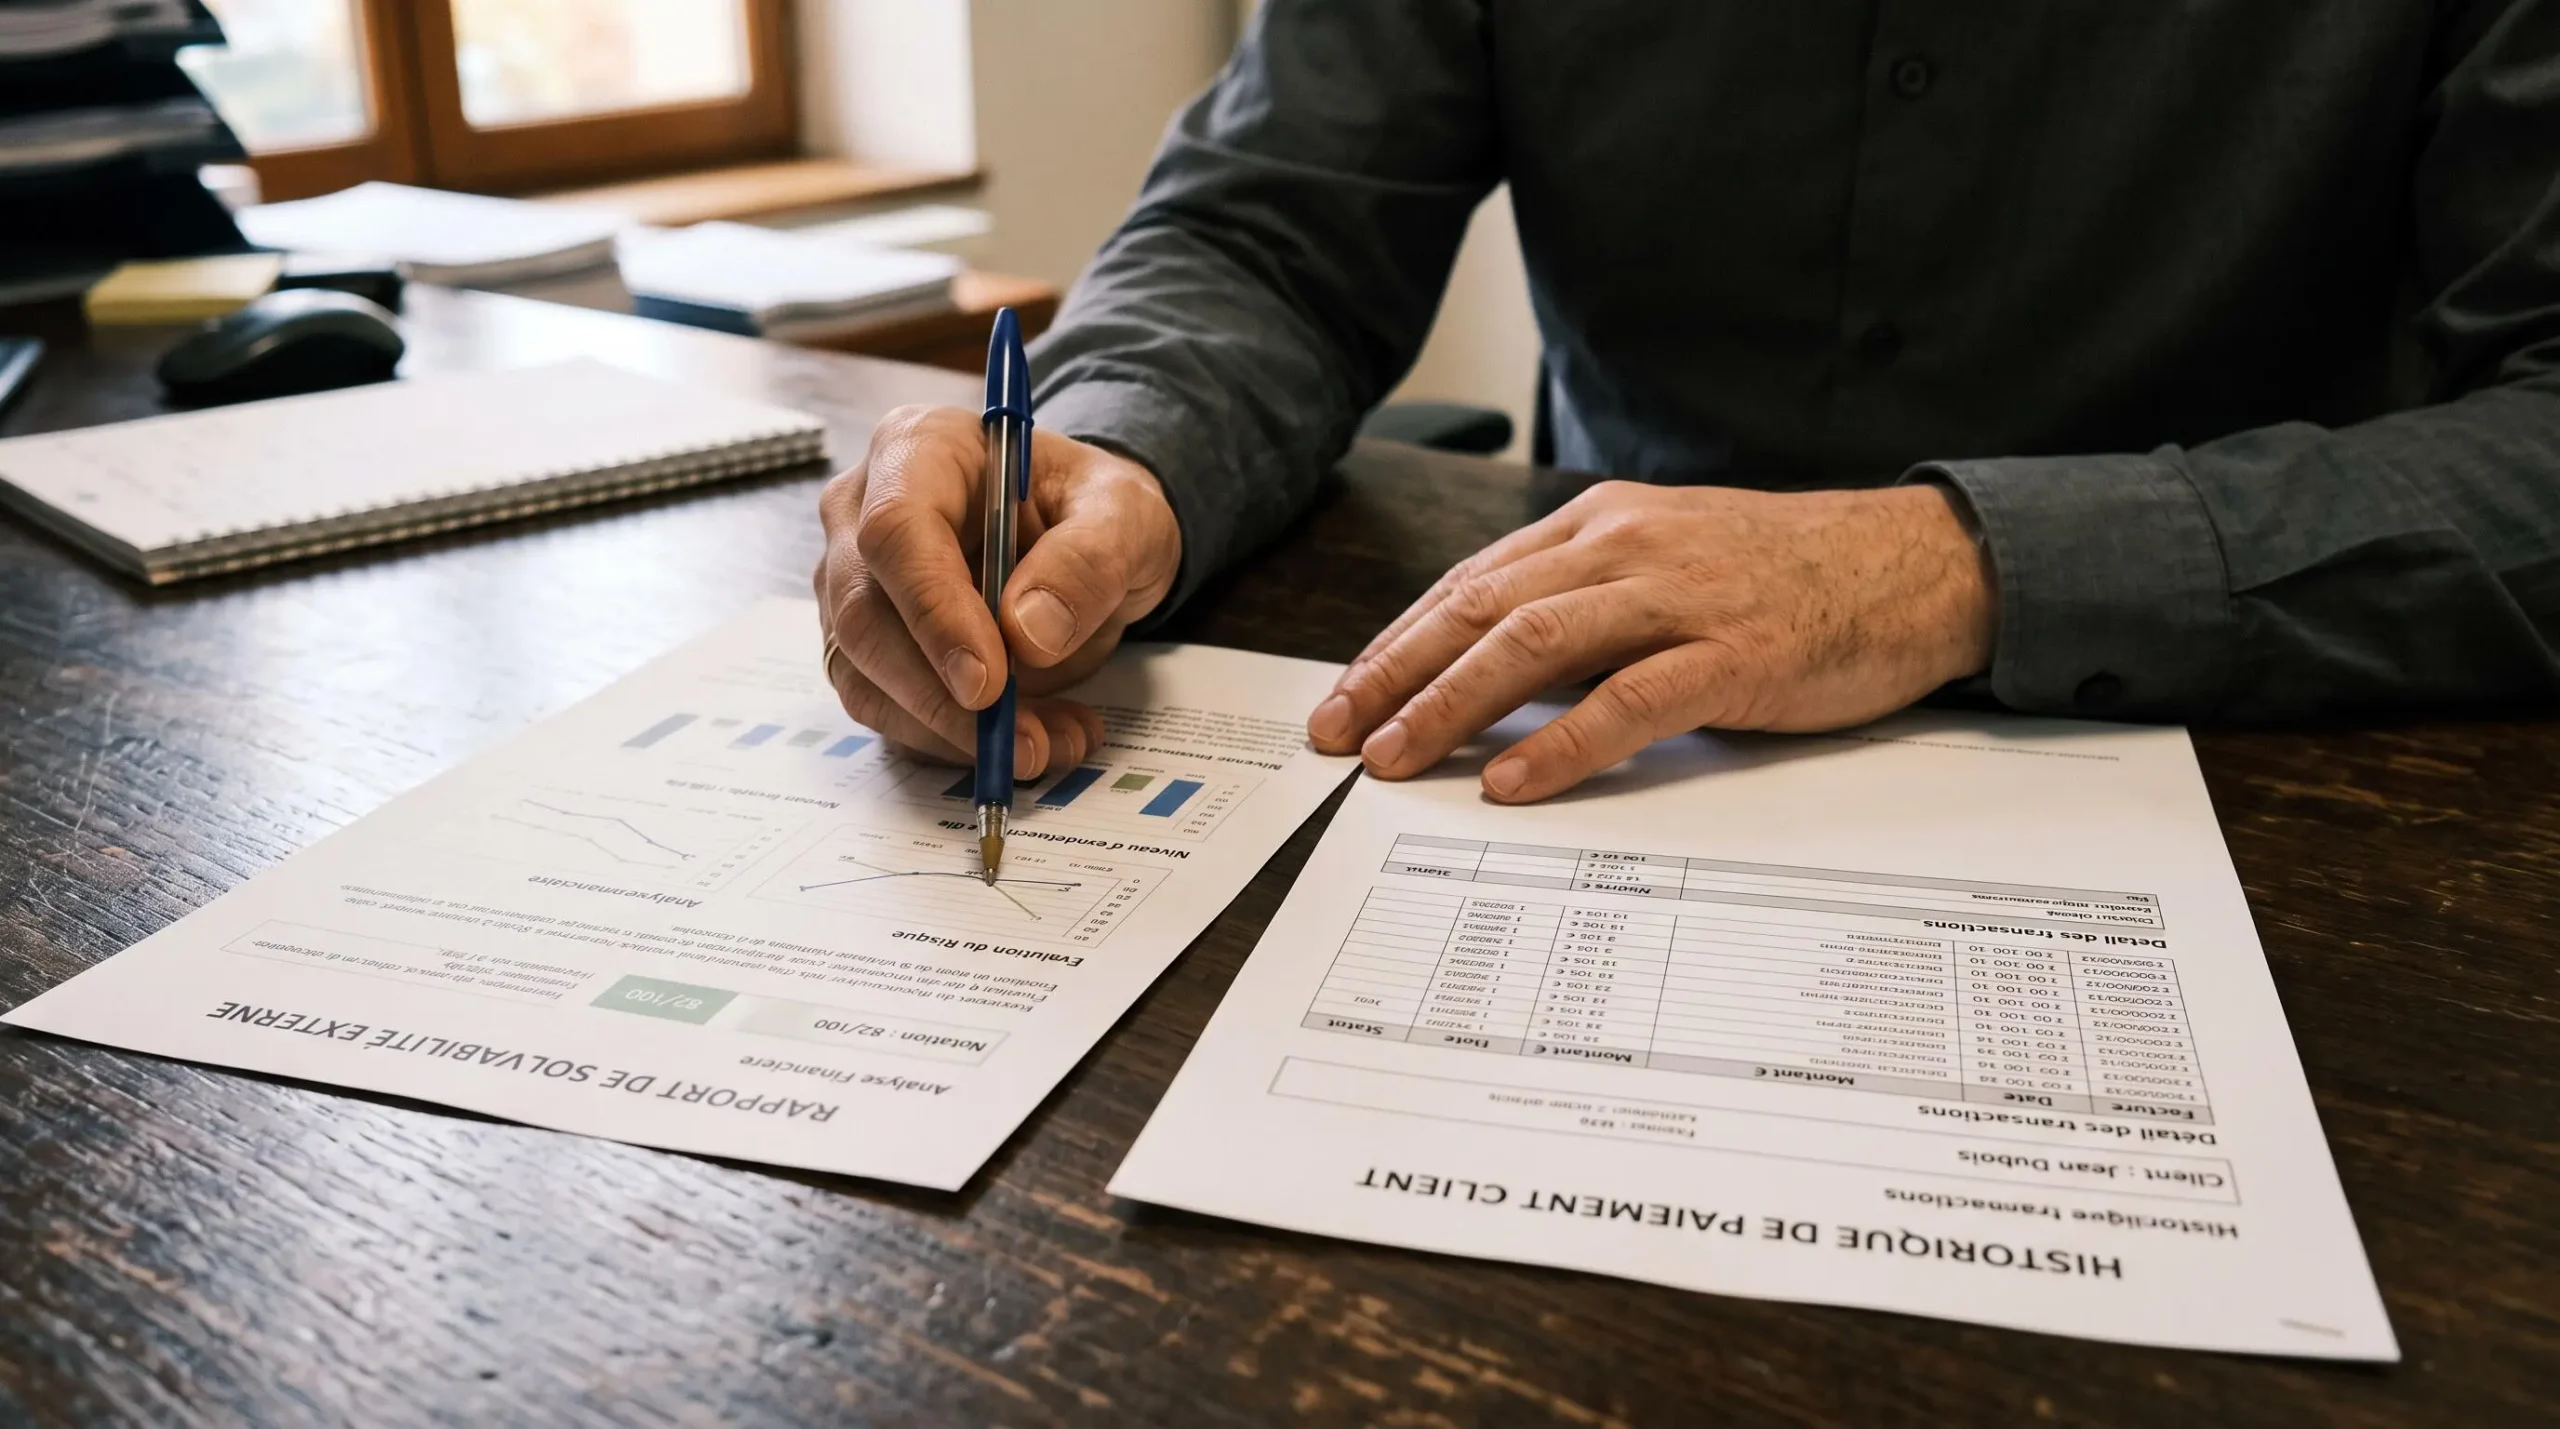
Distinction entre notation externe et évaluation interne : limites et complémentarité
Un score de solvabilité externe reflète une vision statistique du risque à un instant donné, souvent fondée sur des bilans datant de plusieurs mois. Il ne capte ni la qualité de votre relation commerciale, ni les spécificités de votre secteur, ni l'évolution récente du comportement de paiement de votre client.
L'évaluation interne, elle, repose sur des données comportementales fraîches mais reste limitée au périmètre de votre propre expérience. Selon l'AFDCC, la limite de crédit est un outil de gestion permettant de suivre et de contenir le risque client dans une enveloppe jugée acceptable, distincte de la cotation externe des assureurs-crédit.
La complémentarité des deux approches réduit le risque d'erreur : un client fidèle aux excellents antécédents de paiement mais dont le bilan révèle une dégradation récente de la trésorerie mérite une attention particulière et éventuellement un ajustement à la baisse de son plafond. Inversement, un nouveau client sans historique chez vous mais doté d'une notation externe solide peut recevoir un plafond de départ raisonnable, sous réserve d'un suivi rapproché durant les premiers mois.
Limite importante : Aucun score de solvabilité ne constitue une garantie. Il fournit une probabilité de défaillance, pas une certitude. Toute décision d'octroi de crédit doit s'appuyer sur un faisceau d'indices convergents, révisés périodiquement.
Fixer un plafond d'encours proportionné : méthode étape par étape
Dimensionner un plafond d'encours client suppose de suivre une méthode structurée, qui articule calcul initial, ajustement au risque et formalisation dans une procédure opposable.
- Collecter les données disponibles sur le client
Rassemblez l'historique de paiement interne, les bilans récents si accessibles, le score de solvabilité externe si vous y êtes abonné, et tout renseignement commercial pertinent (secteur d'activité, taille, ancienneté de la relation).
- Calculer un plafond de départ
Une approche simple consiste à fixer le plafond initial entre 10 % et 30 % du chiffre d'affaires annuel que vous réalisez avec ce client, en fonction de votre connaissance de sa capacité financière. Par exemple, pour un client représentant 100 000 € de CA annuel, un plafond de 15 000 € à 20 000 € permet de couvrir environ un mois et demi à deux mois de factures non réglées, cohérent avec les délais légaux de paiement.
- Ajuster selon le niveau de risque évalué
Si le client présente un score de solvabilité faible, des retards récurrents ou un bilan dégradé, réduisez le plafond de départ de 30 % à 50 %. À l'inverse, un client noté favorablement et disposant d'un historique exemplaire peut justifier un plafond majoré de 20 % à 30 %.
- Pondérer selon le poids commercial du client
Un client stratégique générant une part importante de votre chiffre d'affaires nécessite un arbitrage entre sécurité financière et développement commercial. Dans ce cas, privilégiez des garanties complémentaires (acomptes, assurance-crédit) plutôt qu'un plafond trop restrictif qui pourrait freiner la relation.
- Formaliser le plafond dans une procédure de crédit client
Consignez par écrit les critères de fixation, les plafonds attribués à chaque client, les modalités de révision et les règles de traitement des dépassements. Cette formalisation transforme une décision individuelle en règle de gestion collective, opposable aux équipes commerciales.
Une fois les plafonds fixés, leur pilotage repose sur des indicateurs clairs. Suivre des indicateurs de pilotage des encours comme le DSO, le taux de dépassement ou le taux de recouvrement permet d'identifier rapidement les clients à risque et d'ajuster les plafonds en conséquence.
| Profil client | Ajustement du plafond de départ | Garanties complémentaires recommandées |
|---|---|---|
| Client historique, paiement exemplaire, bilan solide | + 20 % à + 30 % | Aucune nécessaire |
| Client récent, score favorable, sans historique interne | Plafond standard | Suivi rapproché les 6 premiers mois |
| Client avec retards occasionnels, bilan moyen | − 20 % à − 30 % | Relances anticipées, escompte encouragé |
| Client à risque identifié, score défavorable | − 40 % à − 50 % | Acompte obligatoire, assurance-crédit |
Cas pratique
Une PME industrielle réalise 120 000 € de chiffre d'affaires annuel avec un client du secteur BTP. L'historique de paiement montre des règlements réguliers à 45 jours. Le score de solvabilité externe du client est moyen, avec un ratio d'endettement légèrement élevé. La PME fixe un plafond de départ de 18 000 € (15 % du CA annuel). Face au ratio d'endettement, elle applique une réduction de 20 %, ramenant le plafond opérationnel à 14 400 €. Elle complète cette règle par une clause de révision semestrielle et un déclenchement de relance automatique dès que l'encours atteint 80 % du plafond, soit 11 520 €.
Comment gérer les dépassements de plafond et réviser les encours dans le temps ?
Un plafond d'encours n'a de valeur que s'il est respecté au quotidien et révisé régulièrement en fonction de l'évolution de la situation financière de vos clients.
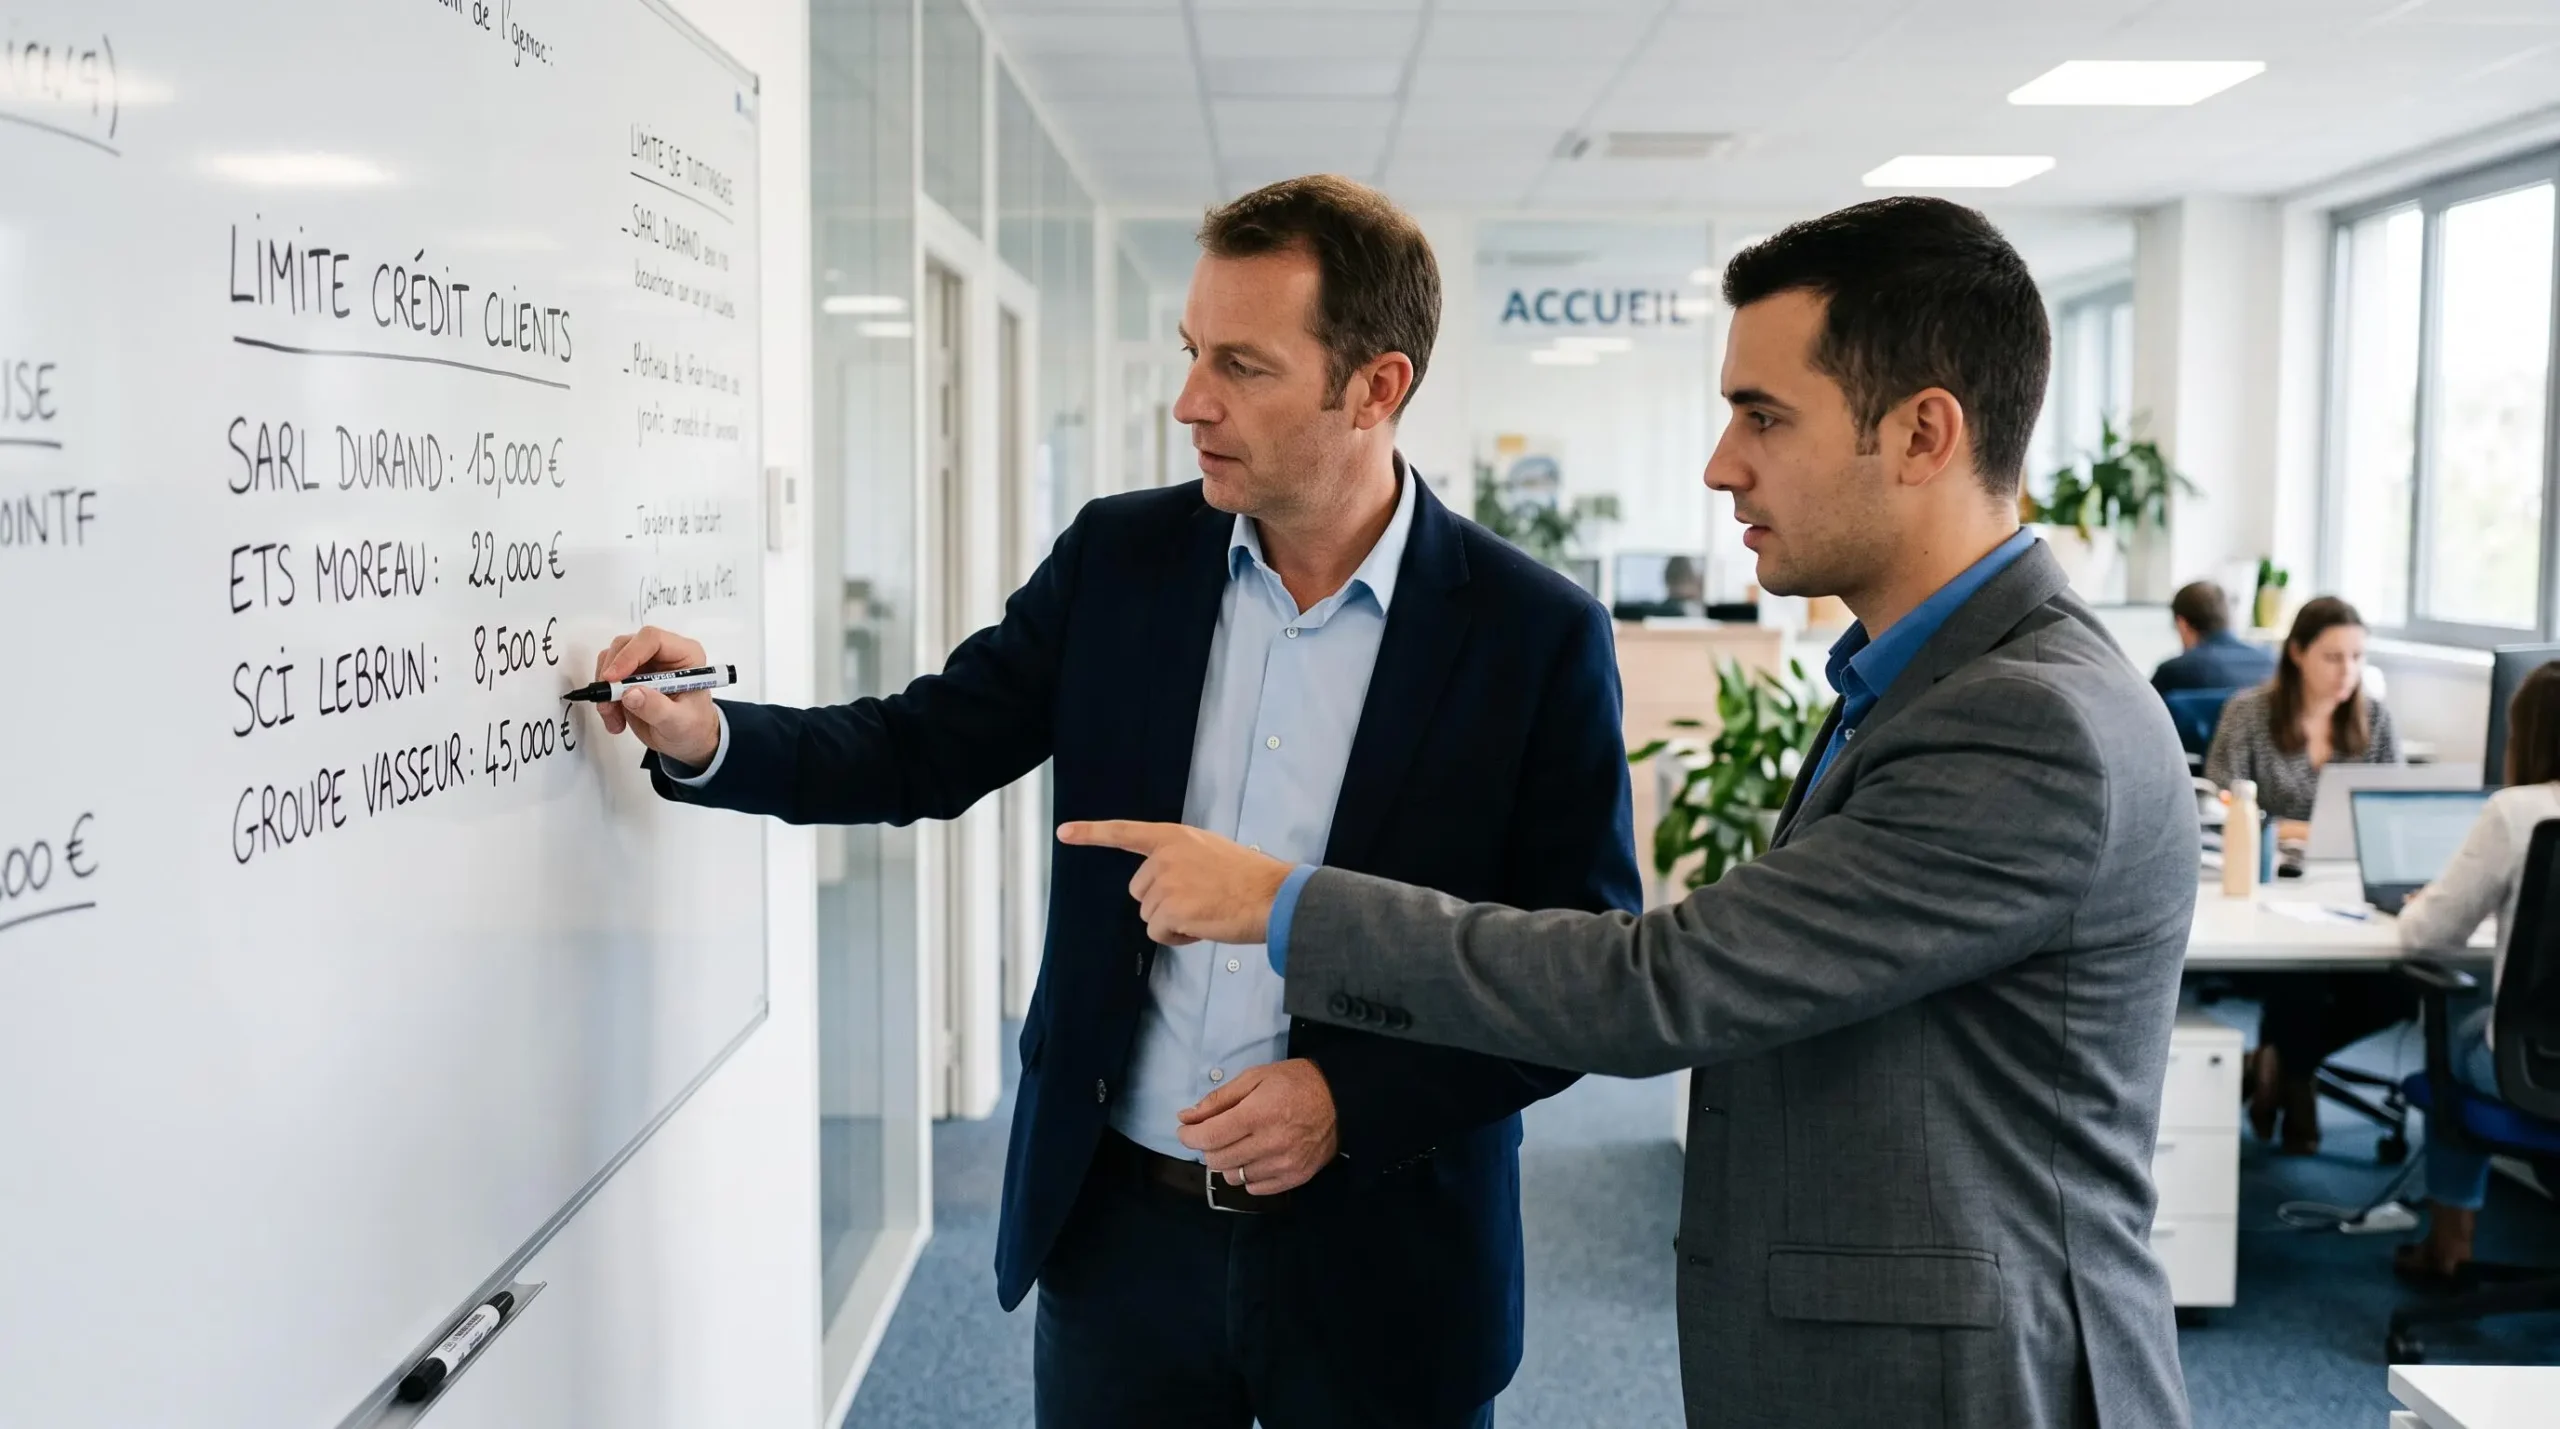
Traiter les dépassements de plafond : blocage, acompte ou garantie
Lorsqu'une commande entrante ferait dépasser le plafond autorisé, plusieurs options s'offrent à vous, à choisir en fonction du niveau de risque et du poids commercial du client.
- Le client présente un risque faible et la relation est stratégique :
Accordez un plafond exceptionnel temporaire, documenté et limité dans le temps, ou exigez un acompte partiel couvrant le montant dépassant le plafond initial.
- Le client présente un risque moyen ou des signaux d'alerte récents :
Conditionnez la livraison à un acompte significatif (30 % à 50 % de la commande) ou à une garantie bancaire. Révisez simultanément le plafond si la situation le justifie.
- Le client présente un risque élevé ou un historique de retards :
Bloquez la commande tant que l'encours existant n'est pas soldé, ou exigez un paiement comptant. Informez clairement le commercial des raisons de cette décision pour éviter toute incompréhension.
Mettre en place une revue périodique des plafonds
Un plafond fixé il y a un an peut devenir obsolète : la situation financière de votre client a pu évoluer, votre chiffre d'affaires avec lui a pu croître ou décroître, son comportement de paiement a pu se dégrader ou s'améliorer. Une revue semestrielle ou annuelle des plafonds permet d'ajuster votre exposition au risque réel.
Cette revue s'appuie sur les mêmes données que la fixation initiale : mise à jour du score de solvabilité externe, consultation des derniers bilans disponibles, analyse de l'historique de paiement sur les six ou douze derniers mois, échanges avec les équipes commerciales sur l'évolution de la relation.
Surveiller les signaux d'alerte
Entre deux revues formelles, certains signaux doivent déclencher un réexamen immédiat du plafond accordé à un client : allongement progressif des délais de paiement, litiges répétés sur la qualité ou la facturation, dégradation du score de solvabilité externe, informations de marché évoquant des difficultés financières du client, changement de direction ou de structure capitalistique.
Le ministère de l'Économie rappelle qu'une indemnité forfaitaire de frais de recouvrement de 40 € pour frais de recouvrement s'ajoute aux pénalités de retard dès le premier jour de retard de paiement entre professionnels. Mobiliser ces leviers réglementaires renforce la discipline de paiement de vos clients, mais un suivi rigoureux de vos plafonds reste la première ligne de défense pour protéger votre trésorerie.
Quelles garanties complémentaires renforcer la protection de votre trésorerie ?
Le plafond d'encours constitue une règle de gestion interne qui encadre votre exposition, mais il ne protège pas juridiquement votre créance en cas de défaillance de votre client. D'autres mécanismes peuvent compléter ce dispositif.
Assurance-crédit, acomptes et escompte : trois leviers complémentaires
L'assurance-crédit transfère une partie du risque d'impayé à un assureur, qui indemnise l'entreprise en cas de défaillance avérée d'un client. Elle s'avère particulièrement pertinente pour les clients à encours élevé ou pour les secteurs cycliques exposés à des défaillances en chaîne. Son coût et ses conditions d'indemnisation doivent toutefois être évalués au regard de votre profil de risque global.
Les acomptes réduisent mécaniquement l'encours en transformant une partie du prix en paiement anticipé. Un acompte de 30 % sur une commande de 50 000 € ramène l'exposition effective à 35 000 €, facilitant le respect du plafond sans bloquer la vente.
L'escompte pour paiement anticipé, souvent compris entre 1 % et 3 %, incite vos clients à régler avant l'échéance contractuelle. Cette pratique améliore votre trésorerie tout en réduisant la durée d'exposition au risque.
Rappel : Le plafond d'encours est une règle de gestion interne permettant de suivre et de contenir le risque client. Il ne constitue en aucun cas une protection juridique automatique contre les impayés, ni une garantie d'encaissement. Seule une vigilance continue, complétée par des garanties contractuelles et assurantielles adaptées, protège durablement votre trésorerie.
Avertissement financier : Les informations présentées dans cet article ont une vocation pédagogique et méthodologique. Elles ne constituent en aucun cas un conseil financier individualisé. Toute décision d'octroi de crédit, de fixation de plafond ou de recours à une garantie doit être adaptée à votre situation spécifique, à votre niveau de risque acceptable et aux caractéristiques de vos clients. En cas de doute ou pour des montants importants, consultez un expert-comptable, un credit manager professionnel ou un conseiller financier.
Passer à l'action : checklist pour sécuriser vos encours
Checklist : les 6 étapes pour fixer et piloter vos plafonds d'encours
- Évaluez la solvabilité de chaque client en croisant données internes (historique de paiement) et données externes (bilans, scores de solvabilité).
- Calculez un plafond de départ proportionné au chiffre d'affaires réalisé avec le client et ajustez-le selon le niveau de risque identifié.
- Formalisez vos règles de crédit dans une procédure écrite, opposable aux équipes commerciales et régulièrement mise à jour.
- Automatisez le suivi de vos encours et déclenchez des alertes dès qu'un plafond approche ou est dépassé.
- Révisez vos plafonds semestriellement ou annuellement, et réagissez immédiatement en cas de signal d'alerte sur un client.
- Complétez vos plafonds par des garanties adaptées (assurance-crédit, acomptes, escompte) pour les clients à encours élevé ou à risque moyen.
Reprendre le contrôle du poste client suppose de transformer des habitudes en méthode, et des décisions individuelles en règles de gestion partagées. Fixer des plafonds d'encours selon la solvabilité réelle de vos acheteurs protège votre trésorerie tout en préservant vos relations commerciales, à condition de respecter une démarche rigoureuse, documentée et régulièrement révisée. Les outils existent, les données sont accessibles : il ne reste qu'à structurer la procédure et à la faire vivre au quotidien.
Comment fixer un plafond d'encours pour un nouveau client sans historique de paiement ?
Pour un nouveau client, appuyez-vous prioritairement sur les données externes : score de solvabilité, bilans récents si accessibles, renseignements commerciaux sur le secteur et la taille de l'entreprise. Fixez un plafond prudent, généralement compris entre 10 % et 15 % du chiffre d'affaires prévisionnel, et prévoyez une revue rapide après les trois à six premiers mois de relation pour ajuster le plafond en fonction du comportement de paiement constaté.
Quel pourcentage du chiffre d'affaires client peut-on accorder comme encours maximum ?
Il n'existe pas de pourcentage universel : le plafond dépend de la solvabilité du client, de son historique de paiement et de votre propre tolérance au risque. Une fourchette courante se situe entre 10 % et 30 % du chiffre d'affaires annuel réalisé avec le client, ajustée à la hausse pour les clients à faible risque et à la baisse pour les clients présentant des signaux d'alerte. L'essentiel est de documenter les critères d'ajustement dans votre procédure de crédit.
Que faire lorsqu'un client stratégique dépasse régulièrement son plafond d'encours ?
Un dépassement récurrent signale soit un plafond sous-dimensionné, soit un problème de comportement de paiement. Si le client présente un risque faible et une croissance soutenue, révisez le plafond à la hausse après avoir vérifié sa solvabilité actuelle. Si le dépassement résulte de retards de paiement, conditionnez les nouvelles commandes à un apurement partiel de l'encours ou à un acompte, et envisagez des garanties complémentaires comme l'assurance-crédit pour sécuriser votre exposition.
À quelle fréquence faut-il réviser les plafonds d'encours clients ?
Une révision semestrielle ou annuelle constitue un bon rythme pour la majorité des clients. Pour les clients à encours élevé ou présentant un risque moyen, une révision trimestrielle peut être justifiée. Entre deux revues formelles, surveillez les signaux d'alerte (allongement des délais de paiement, dégradation du score de solvabilité, litiges répétés) qui doivent déclencher un réexamen immédiat du plafond, indépendamment du calendrier prévu.
Comment défendre des plafonds d'encours stricts face aux équipes commerciales ?
La clé réside dans la formalisation et la transparence. Une procédure de crédit écrite, fondée sur des critères objectifs (score de solvabilité, historique de paiement, bilans), transforme une décision perçue comme arbitraire en règle de gestion collective. Partagez régulièrement avec les commerciaux les indicateurs de risque, expliquez les conséquences d'une défaillance client sur la trésorerie de l'entreprise, et proposez des alternatives constructives (acomptes, escompte, garanties) pour sécuriser les ventes sans bloquer systématiquement les commandes.